2026年5月27日,印度商工部贸易救济总局(DGTR)就 Case No.(SG)-01/2025 发布终裁,建议依据印度-韩国CEPA项下的《Bilateral Safeguard Measures Rules 2017》,对原产韩国的 DOTP 和 DEHCH 征收双边保障措施税。终裁建议于2026年6月1日刊载于印度政府公报(Extraordinary, Part I-Section 1,公报编号 CG-DL-E-01062026-273034),自财政部公告之日起生效,为期两年。
该措施实质上是撤销 CEPA 关税优惠,而非加征新税。对以印度为重要出口目的地的中国增塑剂企业而言,这不是一条外事新闻,而是会在数周内重塑印度到岸成本、并把询盘推向中国报价的政策变化——韩国货源让出的每一吨,都要在 60-90 天内找到新来源。
核心要点
- 2026年5月27日——印度贸易救济总局(DGTR)终裁:依据印度-韩国CEPA,对原产韩国的非邻苯二甲酸酯类增塑剂(DOTP CAS 6422-86-2、DEHCH CAS 84731-70-4)征收双边保障措施税。
- 2 年结构——第 1 年恢复至 MFN 100%;第 2 年恢复至 MFN 75%。此前韩国借 CEPA 享受 0 关税。
- 韩国进口激增 550%——从 2021-22 年度 6,484 吨增至 2024-25 年度 42,157 吨,压价幅度 0-10%。
- 措施仅针对韩国——中国产 DOTP 不受本次终裁影响,但仍需持续关注其他潜在贸易救济动向。
- 印度买家行动——重估到岸成本、预先认证替代源(优先中国)、备齐 BIS IS 10158/SGS/REACH 文件,在政策窗口期关闭前锁定供应。
事件回顾:DGTR 终裁时间线
本案自申请到终裁,程序节奏紧凑且全程可追溯:
| 时间 | 事件 |
|---|---|
| 2009年 | 印度-韩国CEPA签署,关税减让表启动。 |
| 2017年 | 涉案品类关税降至零。 |
| 2021年4月1日 – 2025年3月31日 | 损害调查期(4个财年,最近财年为2024-25)。 |
| 2025年9月30日 | DGTR正式立案,Case No.(SG)-01/2025。 |
| 2026年2月24日 | DGTR口头听证会。 |
| 2026年5月27日 | 终裁建议:首年100%、次年75% MFN税率。 |
| 2026年6月1日 | 刊载政府公报,公报编号CG-DL-E-01062026-273034。 |
申请人为KLJ Plasticizers Limited(隶属 KL Jain 集团,占印度 DOTP/DEHCH 产量约 60-70%),其他本土生产商 Payal Polyplast 与 Payal Plastichem 联署。本案中的韩国主要出口商包括 LG Chem 与 SK Geo Centric——二者是 CEPA 零关税时代印度市场增量的重要来源。
税率:征多少、征多久
保障措施税本身并不新增税目,而是撤销现存优惠。涉案印度海关税则 HS 编码包括 2917 20 00、2917 39 20,以及 2917 13 90、2917 32 00、2917 33 00、2917 39 30、2917 39 50、2917 39 90 下的部分产品。
| 阶段 | 对韩国产DOTP/DEHCH税率 | 与到岸成本对比 |
|---|---|---|
| 保障措施生效前(2017至生效日) | CEPA下零关税(MFN BCD 7.5%+SWS 0.75%被免除) | 基线 |
| 保障措施第 1 年 | 100% MFN税率(全额取消优惠) | 对CIF影响约 +8.25%(未含IGST) |
| 保障措施第 2 年 | 75% MFN税率(保留25%优惠) | 对CIF影响约 +6.20% |
| 第 3 年(日落) | 如无延期,则回到CEPA 0%。 | 恢复基线 |
IGST 18% 对所有原产地(韩国、中国一致)按 CIF+关税+附加税计征,GST 注册制造商可抵扣进项。因此保障措施不会带来永久性成本惩罚,但会消除韩国供应商持续九年的相对关税优势——这正是中国报价重新具备到岸成本竞争力的时点。
印度为何出手:进口激增与产业损害
DGTR 损害分析基于一条陡峭的曲线。
| 指标 | 2021-22财年 | 2022-23财年 | 2023-24财年 | 2024-25财年 |
|---|---|---|---|---|
| 韩国进口量(MT) | 6,484 | 126,488* | 120,683* | 42,157 |
| 相对基线倍数 | 基线 | +1,850% | +1,761% | +550% |
*中间年数值来自政府公报表格;DGTR 终裁结论表述为“调查期内涉案进口总量较基线激增约 550%”。
三个因素促成印度出手:
- CEPA 零关税——相对 MFN 来源,韩国享受约 8.25% 结构性成本优势。
- 压价——印度本土价 2024-25 年度较韩国 CIF 价高 0-10%,本土厂商被迫降价保份额。
- 指标恶化——国内市场份额、产能利用率、现金利润、ROCE 均明显走弱。
印度消费者无法独吞这部分波动。印度本土 DOTP/DEHCH 产能长期低于约 20,000 吨/年,而年消费量估算约 120,000–126,000 吨——仅进口近三年就有 80,000–120,000 吨。缺口必须来自其他进口来源,而不是仅靠 KLJ 扩产。这个缺口就是中国对印出口的量与价的再平衡空间。
韩国 / 中国 / 印度:结构格局对比
对国内对印出口团队的决策框架可简化到四个变量——到岸成本、可靠性、合规完备度、未来贸易救济暴露。
| 供应商来源 | 2026年关税状态 | 全球产能占比 | 认证/文件 | 贸易救济暴露 |
|---|---|---|---|---|
| 韩国 | 征收保障措施税:首年100% MFN、次年75% MFN | 约9% | 成熟REACH与ISO 9001,品牌完善 | 本案直接对象(Active) |
| 中国 | 标准MFN:BCD 7.5% + SWS 0.75%(IGST 18%可抵扣) | 约62% | BIS IS 10158支持、SGS邻苯零检出、EN 71-3、REACH;ISO 9001/14001/45001/50001 | 本次终裁不适用;后续关注 |
| 印度本土 | 无关税 | <3% | BIS IS 10158 本土 | 受益方(申请人) |
| 中国台湾 / 土耳其等 | 标准MFN | 细分市场 | 参差不齐 | 关注 |
一条底层判断:韩国在印度 DOTP 市场的领先从来不是产品力差距——DOTP 工艺已经相对标准化,技术代差有限。韩国的领先来自CEPA 关税套利。撤销套利,就把竞争拉回到原料成本、海运周期、供应稳定性这三个中国厂商长期占优的维度。
为什么 2026 年中国 DOTP 是务实替代
中国目前供应印度 DOTP 进口的 55-70%(不同机构口径:保守约 55-60%,其他接近 70%)。中国同时拥有全球最大柔性 PVC 制造基地,行业估算产能约占全球 62%。三条结构性理由支撑中国货源在近期的优势:
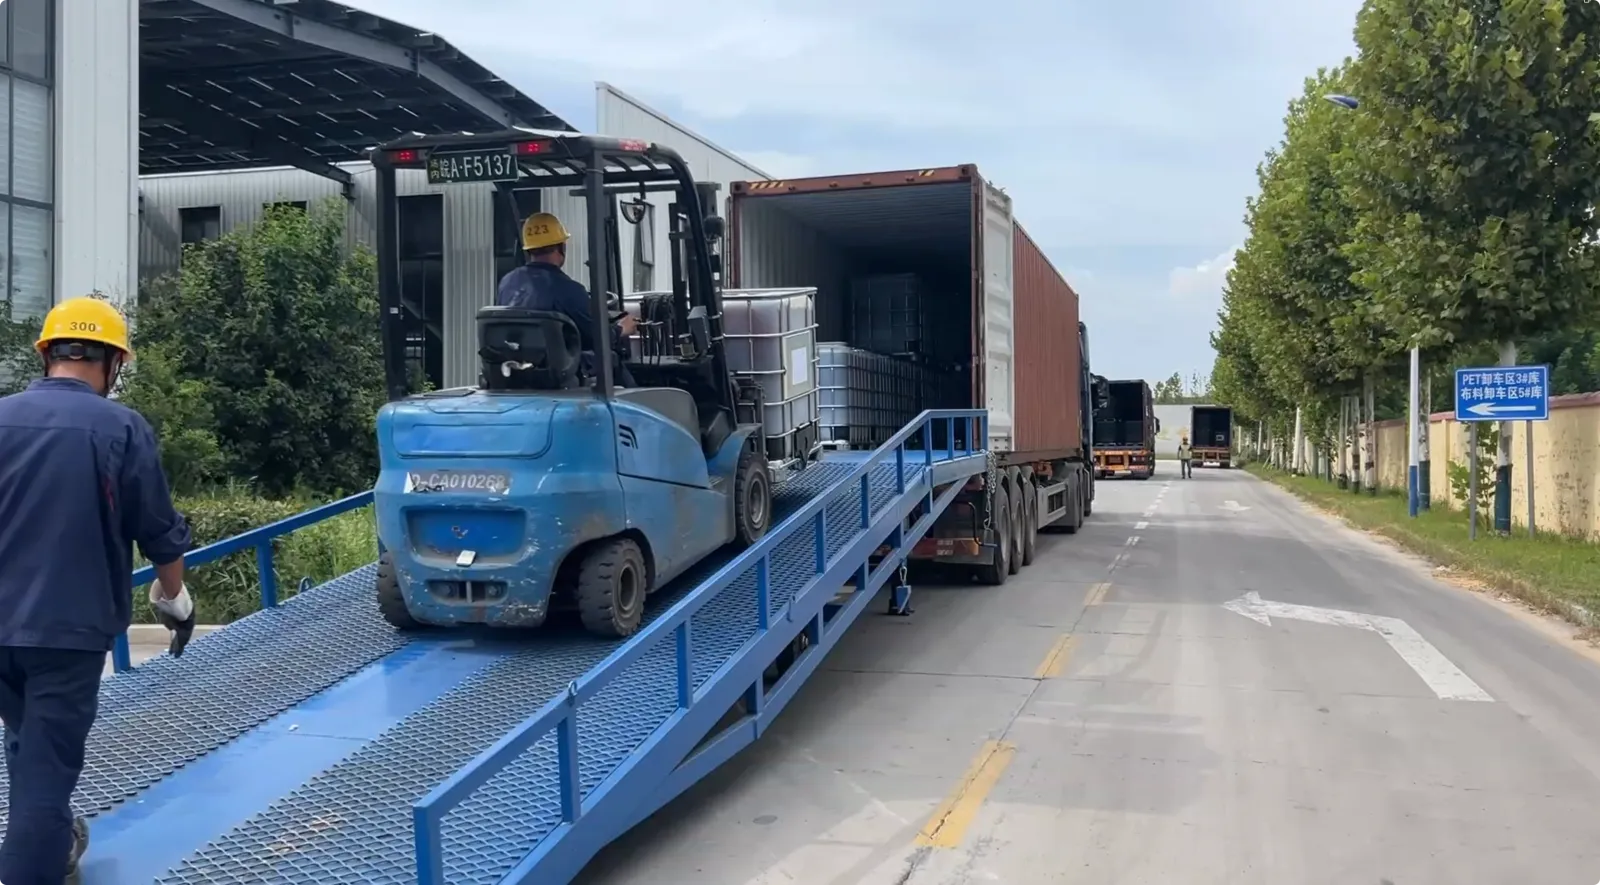
实拍青岛港装货:中国发运可以持续把货送进那瓦舍瓦与蒙德拉。
- 产能深度——山东长兴集团增塑剂全部建成后年产能 23 万吨/年:长兴本部(山东长兴塑料助剂股份有限公司本部厂区)环评批复产能 5 万吨/年;全资子公司济宁万生环保材料有限公司在汶上化工产业园运营增塑剂产线,一期年产 8 万吨(2024 年 6 月投产);二期规划年产 10 万吨,在建,计划 2027 年 5 月投产,全部建成后合计年产 18 万吨。
- 成本稳定——中国厂商本土规模化配套 PTA 与 2-乙基己醇,原料自给降低进口依赖;青岛/宁波直航那瓦舍瓦、蒙德拉班期密集,海运周期稳定在 18-25 天,CIF 印度报价受原料波动影响更小。
- BIS 文件成熟——印度清关需要 BIS IS 10158 与 GHS-SDS。山东长兴标配交付 CoA、SGS 邻苯零检出、EN 71-3、REACH 注册声明及 BIS IS 10158 支持包。
山东长兴已连续对中印航线稳定发运超 5 年、零清关拒收,包装覆盖 1,000L IBC 吨桶、液袋与 200kg 铁桶(详见6×40GP 集装箱 DOTP 发运印度:青岛港装货纪实)。对孟买的电缆料厂、德里-国家首都圈的胶管挤出、泰米尔纳德邦的医用手套车间,这是“政策冲击到商业连续性”最短的路径——也是对国内供应商“合规文件包”能力的一次集中检验。
出口团队行动清单:未来 60-90 天
把 2026 年 5 月 27 日当作秒表起点——窗口期内印度买家的替代源认证正在密集发生:
- 更新对印报价模型——首年韩国货源 CIF 到岸成本约 +8.25%(韩国 FOB 极少自我消化),同步测算中国 CIF 的相对竞争力;按生效日回溯合同报价有效期,明确 IGST 与税差归属。
- 预先备好印度清关文件包——BIS IS 10158 合规文件支持、GHS-SDS、CoA、SGS 邻苯零检出与 EN 71-3 报告;印度买家三批次平行比对指标:酯含量 ≥98%、色度 ≤150 Hazen、水分 ≤0.1%、酸值 ≤0.035 mg KOH/g、体积电阻率 ≥2×10¹² Ω·cm(长兴规格达标)。
- 确认 BIS 路径口径——私有品牌(非 ISI 标)自由清关;投标政府/持 ISI 标产品需供应商 BIS 许可(新增办理约 8-12 周),主动告知买方可避免签约期误判。
- 锁定舱位与交付档期——青岛/宁波→那瓦舍瓦/蒙德拉直航船期约 18-25 天;旺季舱位紧张时段提前锁舱,把交期承诺写进报价单。
- 保留双源视角的风险提示——保障措施有日落,2 年后可能回摆,报价与长协设计要为韩国货源回位留出弹性(参考《DOTP 价格预测 2026-2027》中的区域价差与情景框架)。
长期影响:DGTR 案件释放的信号
对印度产业政策而言,本案是一个模板:当 FTA/CEPA 优惠明显伤害国内产能时,新德里愿意依据 CEPA 双边保障条款撤销优惠。其他对印出口品类应持续跟踪 PVC 助剂与邻苯替代品类是否出现类似申请,把贸易救济暴露纳入年度市场准入评审。
对韩国生产商来说,中长期出路要么在印度本土建产能,要么向本案未覆盖的高性能牌号差异化——LG Chem 2025 年推出的超低温 DOTP 正是此类动作。对中国供应商,这提示窗口期红利偏向有技术梯度的货源,低价抢单只能赢得一时。
对国内配方企业的一句话同样成立——现在就分散,别等到断档再救火。一份覆盖产能、合规文件、对印发货记录与贸易救济暴露的 12 点工厂审计清单,值得在签约前对任何新的合格来源完整跑一遍。
官方来源
- DGTR 终裁文件,Case No.(SG)-01/2025(2026年5月27日):dgtr.gov.in(PDF)
- 印度政府公报 CG-DL-E-01062026-273034(2026年6月1日):egazette.gov.in(PDF)
- DGTR 立案公告 CG-DL-E-07102025-266734(2025年9月30日):印度政府公报记录
本文市场规模与产能占比类数字为截至 2026 年 9 月的第三方方向性估算,供决策参考,非官方统计;DGTR 与政府公报数据为官方一手来源。
常见问题
2026年印度DOTP保障措施税是多少?
印度为何对韩国DOTP征收保障措施税?
该保障措施税对中国产DOTP是否适用?
保障措施税对印度DOTP价格有什么影响?
除韩国外,印度还可以从哪里采购DOTP?
获取样品,联系销售
如需样品或进一步了解产品方案,欢迎直接联系我们的销售团队。